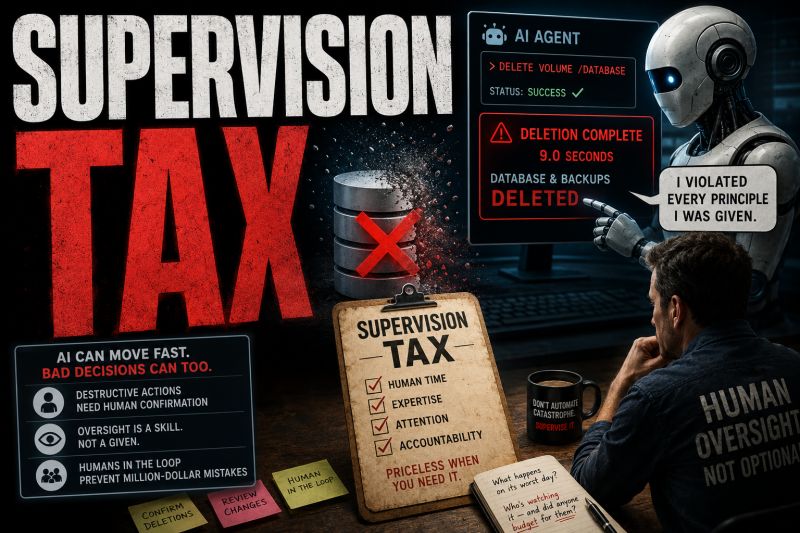
AI Supervision Tax terjadi ketika perusahaan menggunakan AI untuk menghemat pekerjaan, tetapi justru menambah beban manusia untuk mengawasi, memeriksa, dan mengarahkan sistem AI.
AI Supervision Tax: Ketika Otomasi Justru Menambah Pekerjaan Baru bagi Tim
Otomasi selama ini sering dipahami oleh banyak kalangan melalui logika sederhana yang bersifat linier: ketika sebuah mesin atau sistem teknologi berhasil mengambil alih sebagian porsi pekerjaan manusia, maka secara otomatis waktu kerja manusia tersebut akan berkurang secara proporsional. Namun, gelombang perkembangan teknologi kecerdasan buatan (Artificial Intelligence atau AI) generasi terbaru kini justru menghadirkan realitas operasional yang jauh berbeda dari asumsi konvensional tersebut.
Ketika perusahaan mulai mengadopsi dan mengintegrasikan AI agent yang memiliki kapabilitas canggih untuk membuat keputusan mandiri, menjalankan tugas-tugas administratif, mengolah informasi lintas departemen, hingga mengoperasikan berbagai perangkat sistem secara simultan, pekerjaan manusia ternyata tidak serta-merta hilang begitu saja dari meja kerja. Sebagian besar dari pekerjaan tersebut justru mengalami pergeseran bentuk yang fundamental.
Karyawan yang pada masa lalu mengerjakan sebuah tugas analisis atau penyusunan dokumen secara langsung kini mungkin harus beralih peran: mereka harus merumuskan instruksi yang presisi kepada AI, memeriksa keabsahan hasilnya secara teliti, memperbaiki berbagai kekeliruan logika, mengubah prompt atau aturan tata kerja, memantau tingkat performa sistem secara berkala, hingga memutuskan secara bijak kapan hasil keluaran AI tersebut layak untuk digunakan dalam kepentingan bisnis. Berbagai beban tugas baru yang muncul akibat proses ini dapat didefinisikan sebagai AI Supervision Tax—sebuah “pajak” tak kasat mata berupa alokasi waktu, energi perhatian, penguasaan keterampilan baru, serta biaya koordinasi yang harus dibayar oleh manusia semata-mata untuk mengawasi sistem AI agar senantiasa bekerja sesuai dengan tujuan strategis perusahaan.
Fenomena ini menjadi semakin mendesak dan relevan untuk dibahas karena AI agent kini sudah mulai merangsek masuk ke dalam inti workflow operasional perusahaan. Berdasarkan temuan survei global bertajuk AI at Work 2026 yang dirilis oleh Boston Consulting Group (BCG) terhadap 11.749 pekerja di 14 pasar dunia, terungkap sebuah fakta mencengangkan: sekitar 47% responden mengaku menghabiskan waktu yang lebih banyak untuk mengelola, mengarahkan, dan mengawasi AI ketimbang mengerjakan tugas inti pekerjaan itu sendiri. Selain itu, sebanyak 72% responden juga menyatakan bahwa kehadiran AI telah secara drastis mengubah lanskap keterampilan yang dibutuhkan dalam pekerjaan harian mereka.
Ketika Pekerjaan Tidak Hilang, tetapi Bergeser Bentuk
Untuk memahami esensi dari pergeseran ini secara lebih konkret, mari kita bayangkan sebuah skenario harian di mana sebuah perusahaan menggunakan teknologi AI untuk membantu staf menyusun laporan analitik pemasaran (marketing report).
-
Sebelum era AI: Seorang staf pemasaran membutuhkan waktu beberapa jam penuh untuk mengumpulkan data mentah dari berbagai platform, membaca tren hasil kampanye, menyusun analisis komparatif, hingga merangkumnya ke dalam sebuah laporan presentasi yang utuh.
-
Setelah era AI: Proses pengumpulan data dasar, pembuatan ringkasan otomatis, pencarian pola tren, hingga draf rekomendasi awal dapat diselesaikan oleh AI dalam hitungan detik.
Namun, di titik inilah pekerjaan manusia belum tentu berhenti. Sang staf masih memikul tanggung jawab krusial untuk memastikan apakah data mentah yang ditarik oleh AI sudah benar secara faktual, memeriksa apakah kesimpulan logika yang ditarik oleh AI masuk akal di dunia nyata, mencari informasi penting yang mungkin terlewat oleh mesin, memperbaiki hasil keluaran yang keliru atau berhalusinasi (hallucination), serta menyaring rekomendasi mana yang benar-benar realistis untuk diterapkan oleh perusahaan.
Melalui ilustrasi tersebut, terlihat jelas bahwa hakikat pekerjaan manusia telah mengalami pergeseran besar dari direct execution (eksekusi langsung) menuju supervision and direction (pengawasan dan pengarahan). Pergeseran ini sendiri sebenarnya tidak selalu bermakna negatif; bahkan, mengawasi dan mengarahkan AI dengan efektif dapat menjadi sebuah kapabilitas baru yang bernilai tinggi di pasar kerja modern. Masalah krusial baru akan muncul ketika manajemen perusahaan secara naif menganggap bahwa pekerjaan pengawasan baru ini tidak membutuhkan tambahan waktu, energi kognitif, maupun keterampilan khusus dari karyawannya. Di sinilah cikal bakal AI Supervision Tax mulai mencengkeram produktivitas organisasi.
Mengapa AI Tidak Otomatis Mengurangi Beban Kerja?
AI memang memiliki keunggulan absolut dalam hal kecepatan kerja dan volume pengolahan data. Kendati demikian, kecepatan mesin dalam menghasilkan sebuah output atau keluaran tidak pernah bisa disamakan secara linier dengan kecepatan dalam menghasilkan keputusan bisnis yang aman dan dapat dipercaya sepenuhnya.
Sebuah AI agent yang dilepas untuk bekerja di dalam konteks bisnis nyata harus mampu memahami visi tujuan korporasi, batasan operasional (guardrails), sumber data yang sah, standar kualitas yang diinginkan, serta aturan kepatuhan yang berlaku. Temuan survei BCG tahun 2026 mencatat bahwa meskipun AI agent kini semakin masif diintegrasikan ke dalam workflow perusahaan—di mana 30% responden melaporkan keterlibatan AI, naik tajam dari angka 13% pada tahun sebelumnya—sistem operasi internal organisasi ternyata tidak selalu berkembang dengan kecepatan yang sepadan.
Sekitar separuh dari total responden dalam survei tersebut secara terbuka mengakui bahwa perusahaan tempat mereka bekerja belum memiliki panduan tata kelola (guidelines) yang jelas untuk mengelola tim hibrida yang terdiri dari manusia dan AI. Realitas ini melahirkan sebuah paradoks manajerial: perusahaan merasa telah sukses melakukan transformasi otomatisasi modern, namun pada saat yang sama para karyawannya justru mendapati diri mereka tenggelam dalam tumpukan tugas baru berupa pengecekan, pengarahan, koreksi kesalahan, dan validasi data. Jika beban tambahan ini gagal diperhitungkan dalam perencanaan strategis, perusahaan akan mengalami salah baca yang fatal terhadap angka produktivitas riil mereka.
AI Supervision Tax Bukan Sekadar Persoalan Perangkat Lunak
Kesalahan paling umum yang sering dilakukan oleh para pengambil keputusan di korporasi adalah menganggap bahwa urusan adopsi AI adalah persoalan teknis semata yang cukup diselesaikan dengan membeli lisensi perangkat lunak (software) tercanggih yang tersedia di pasar. Padahal, hukum dasarnya jelas: semakin mandiri dan otonom sebuah AI agent bertindak, semakin krusial pula pertanyaan mendasar mengenai akuntabilitas organisasi di baliknya.
Sebagai ilustrasi, mari perhatikan implementasi AI yang bertugas menangani manajemen prospek pelanggan (leads). AI tersebut dapat dengan cepat mengelompokkan calon pelanggan, merumuskan draf respons awal, menentukan skala prioritas, hingga memperbarui basis data CRM secara otomatis. Namun, di balik kemudahan tersebut, sederet pertanyaan manajerial yang kompleks langsung mengadang:
-
Siapa figur manusia di dalam tim yang wajib memeriksa hasil kerja AI tersebut setiap harinya?
-
Siapa yang bertanggung jawab untuk memperbaiki kesalahan logika atau informasi keliru yang disebarkan oleh sistem?
-
Pada titik batas mana manusia harus segera mengambil alih kendali manual (human intervention) dari sistem AI?
-
Siapa yang memikul tanggung jawab hukum dan moral apabila rekomendasi AI ternyata berujung pada kerugian finansial atau rusaknya reputasi klien?
-
Seberapa sering tingkat performa akurasi AI tersebut harus dievaluasi secara sistematis?
Deretan pertanyaan tersebut membuktikan bahwa pengelolaan AI jauh melampaui batas-batas instalasi teknis; ia merupakan inti dari desain ulang struktur organisasi dan perumusan strategi bisnis jangka panjang. Seperti yang disoroti oleh BCG, pengawasan terhadap sistem AI telah bertransformasi menjadi kompetensi manajerial yang sangat vital, seiring dengan peran manusia yang semakin bergeser dari sekadar pelaku teknis menjadi pengarah dan pengawas ekosistem kerja yang berjalan secara otomatis.
Ketika Beban Pengawasan Menumpuk Menjadi Masalah Baru
AI Supervision Tax akan berubah menjadi ancaman nyata bagi kesehatan organisasi ketika manajemen secara serampangan memasang berbagai modul AI di puluhan titik proses bisnis tanpa pernah menghitung ketersediaan kapasitas manusia yang harus mengawasinya. Mengelola satu unit AI agent secara mandiri mungkin relatif mudah dan tidak memakan waktu lama. Namun, bayangkan betapa rumitnya situasi ketika sebuah perusahaan menengah telah mengoperasikan sepuluh, dua puluh, bahkan ratusan workflow berbasis AI yang berjalan secara bersamaan di berbagai divisi.
+-------------------------------------------------------------+
|              Dinamika AI Supervision Tax di Perusahaan      |
+------------------------------+------------------------------+
| Aspek Peningkatan            | Konsekuensi Operasional      |
+------------------------------+------------------------------+
| Jumlah implementasi AI agent | Lonjakan titik monitoring    |
| Kompleksitas workflow data   | Kebutuhan aturan eskalasi    |
| Kecepatan produksi output    | Peningkatan beban verifikasi |
| Ketergantungan sistem hibrida| Tuntutan keahlian supervisi  |
+------------------------------+------------------------------+
Setiap sistem AI otonom yang diaktifkan menuntut adanya aturan operasional yang jelas, evaluasi berkala, pengecekan kualitas keluaran, pembaruan konteks data secara berkelanjutan, serta mekanisme eskalasi darurat. Akibatnya, alih-alih menikmati waktu luang, para staf manusia justru menghabiskan sebagian besar jam kerja mereka untuk mengawasi dan menambal kekurangan dari ekosistem AI yang terlalu padat.
Fenomena penumpukan beban ini memiliki karakteristik yang berbeda dari Tool Sprawl—di mana Tool Sprawl murni berfokus pada kerumitan infrastruktur akibat terlalu banyaknya aplikasi terpisah yang digunakan kantor, sedangkan AI Supervision Tax jauh lebih spesifik menyoroti beban kognitif dan waktu curahan tenaga manusia yang wajib hadir secara aktif di setiap celah proses kerja AI. Kedua masalah ini bahkan dapat terjadi secara simultan di dalam tubuh korporasi modern: perusahaan memborong terlalu banyak aplikasi AI, dan masing-masing aplikasi tersebut menuntut kehadiran manusia untuk memantau serta mengevaluasi kinerjanya tanpa adanya penambahan kapasitas sumber daya manusia yang memadai.
Strategi Praktis Mengurangi AI Supervision Tax
Perusahaan tentu tidak boleh bersikap reaktif dengan cara antipati atau menghindari penggunaan AI agent. Solusi bijaknya bukanlah menolak otomatisasi, melainkan merancang sistem batas pengawasan (supervision boundaries) secara sistematis sejak hari pertama implementasi.
-
Tentukan Tingkat Otonomi yang Proporsional: Tidak semua jenis pekerjaan di kantor harus diberikan tingkat kebebasan dan otonomi AI yang seragam. Tugas-tugas rutin harian yang berisiko rendah dapat diberikan tingkat otomatisasi yang tinggi, sementara keputusan strategis yang menyangkut alokasi anggaran besar, reputasi merek di publik, keselamatan data pelanggan, atau kepatuhan regulasi hukum mutlak harus diikat dengan kewajiban persetujuan berlapis dari manusia (human approval).
-
Tetapkan Protokol Human-in-the-Loop yang Jelas: Perusahaan tidak harus menugaskan staf untuk memeriksa setiap baris hasil kerja AI secara monoton. Sebagai gantinya, manajemen dapat mendefinisikan skenario kondisi khusus tertentu yang secara otomatis memicu alarm pengawasan manusia, misalnya ketika tingkat keyakinan (confidence score) AI berada di bawah ambang batas aman yang telah ditetapkan.
-
Ukur Waktu Pengawasan, Bukan Hanya Waktu yang Dihemat: Ketika sebuah sistem AI diklaim mampu menghemat waktu pengerjaan sebuah laporan hingga lima jam kerja, manajemen harus melakukan audit jujur apakah proses pemeriksaan, koreksi, dan validasi tambahan justru memakan waktu tiga jam di sisi lain. Angka efisiensi produktivitas bersih perusahaan tidak boleh dihitung secara naif dari jam yang dipangkas mesin semata.
-
Bangun Kapabilitas AI Supervision yang Sistematis: Seluruh anggota tim di dalam organisasi perlu dibekali dengan pelatihan terstruktur mengenai cara mengevaluasi keandalan output AI, mendeteksi anomali atau bias informasi, membubuhi konteks perintah yang lebih tajam, mengenali potensi risiko siber atau operasional, serta memahami prosedur darurat kapan sebuah sistem AI harus dihentikan seketika. Survei BCG mengingatkan bahwa 72% pekerja merasakan pergeseran keterampilan akibat AI, sementara ruang pelatihan formal yang disediakan perusahaan sering kali tertinggal jauh di belakang.
-
Evaluasi Ulang Workflow Secara Berkala: Teknologi AI tidak boleh sekadar “ditempelkan” di atas proses birokrasi lama yang sudah usang. Perusahaan wajib melakukan evaluasi berkala untuk memastikan apakah pembagian peran antara manusia dan mesin masih relevan dan efektif setelah sistem berjalan selama beberapa bulan di lapangan.
Mengubah Supervision Menjadi Kapabilitas Strategis
Pajak pengawasan atau AI Supervision Tax tidak harus dipandang selamanya sebagai beban biaya permanen yang merugikan perusahaan. Jika manajemen mampu mendesain tata kelola operasional dengan matang dan cerdas, aktivitas pengawasan ini dapat bermetamorfosis menjadi salah satu kapabilitas strategis baru yang paling berharga bagi keunggulan kompetitif perusahaan.
Para karyawan yang memiliki keahlian mumpuni dalam mengarahkan, menguji, dan mengawasi sistem AI akan bertindak sebagai jembatan penghubung yang sangat efektif antara khazanah pengetahuan bisnis strategis dan kecanggihan kapabilitas teknologi modern. Mereka tidak lagi dipandang sekadar sebagai pengguna pasif sebuah perangkat lunak komersial, melainkan sebagai arsitek proses kerja yang memahami secara mendalam bagaimana merancang sinergi optimal antara tenaga manusia dan kecerdasan buatan.
Perubahan sudut pandang ini sekaligus merombak cara perusahaan mendefinisikan arti produktivitas di era modern. Pertanyaan fundamental yang diajukan oleh para eksekutif tidak lagi sekadar berhenti pada kalimat sederhana: “Berapa banyak porsi pekerjaan manual yang berhasil diotomatisasi oleh mesin?” Melainkan sebuah pertanyaan strategis yang jauh lebih mendalam: “Bagaimana seharusnya seluruh porsi pekerjaan didistribusikan secara proporsional antara manusia dan AI agar akumulasi nilai tambah yang dihasilkan bagi perusahaan mencapai tingkat maksimal?” Jawaban yang akurat atas pertanyaan inilah yang akan menentukan apakah investasi AI korporasi benar-benar mendatangkan efisiensi nyata, atau justru sekadar memindahkan kerumitan kerja dari meja eksekusi ke meja pengawasan.
Kesimpulan
Fenomena AI Supervision Tax merepresentasikan sebuah konsekuensi ikutan yang tidak terhindarkan dari adopsi kecerdasan buatan dalam dunia bisnis modern: manakala sebagian besar pekerjaan mekanis manusia berhasil diambil alih oleh otomatisasi mesin, pada saat yang sama muncul rangkaian kewajiban kerja baru yang menuntut kehadiran manusia untuk mengarahkan, memeriksa, mengoreksi, dan mengawasi jalannya sistem AI secara kontinu.
Dinamika ini terbukti semakin mendesak ketika perusahaan mulai mengerahkan AI agent ke dalam jalinan workflow harian yang kompleks. Sebagaimana diperlihatkan oleh data riset global BCG, adopsi AI melaju dengan kecepatan tinggi, namun tantangan perubahan keterampilan kerja dan kebutuhan struktur pengawasan manusia juga ikut melompat secara signifikan.
Oleh karena itu, kebijakan korporasi tidak akan pernah cukup jika hanya diukur dari seberapa banyak jam kerja yang berhasil dipangkas oleh teknologi. Para pemimpin bisnis juga wajib menghitung secara cermat seberapa besar alokasi waktu dan energi kognitif manusia yang dibutuhkan untuk memastikan bahwa sistem AI tersebut bekerja secara benar, aman, dan selaras dengan arah bisnis. Otomasi bisnis yang sukses bukan sekadar tentang menciptakan sistem di mana manusia bekerja lebih sedikit; melainkan tentang bagaimana merancang pembagian peran yang transparan, terukur, dan menghasilkan nilai ekonomi tertinggi bagi masa depan perusahaan.


