Mengenal Margin Dilution Trap, kondisi ketika pertumbuhan penjualan justru menekan margin keuntungan, serta strategi menjaga profitabilitas bisnis tanpa menghambat ekspansi.
Margin Dilution Trap: Ketika Penjualan Bertambah tetapi Keuntungan Bisnis Terus Menyusut
Pertumbuhan volume penjualan dan peningkatan omzet sering kali diletakkan di garis depan sebagai target utama bagi sebagian besar perusahaan. Pemilik bisnis dan tim manajemen senantiasa berusaha memperluas jangkauan pasar, menambah jumlah pelanggan aktif, memperbesar kapasitas produksi, serta meluncurkan pelbagai program promosi agresif guna mendongkrak angka pendapatan kotor. Namun, dinamika dunia komersial membuktikan bahwa lonjakan penjualan tidak selalu berbanding lurus dengan pertumbuhan keuntungan bersih yang diterima perusahaan.
Sebuah badan usaha dapat saja mencatatkan rekor penjualan tertinggi sepanjang sejarah berdirinya, namun justru memperoleh margin keuntungan yang semakin menipis dari waktu ke waktu. Akar permasalahan ini dapat bersumber dari pelbagai hal, mulai dari penerapan strategi diskon harga yang berlebihan, lonjakan beban biaya operasional harian, tingginya komisi pembayaran kepada pihak ketiga, hingga masuknya gelombang pelanggan baru yang ternyata menuntut biaya pelayanan jauh lebih besar.
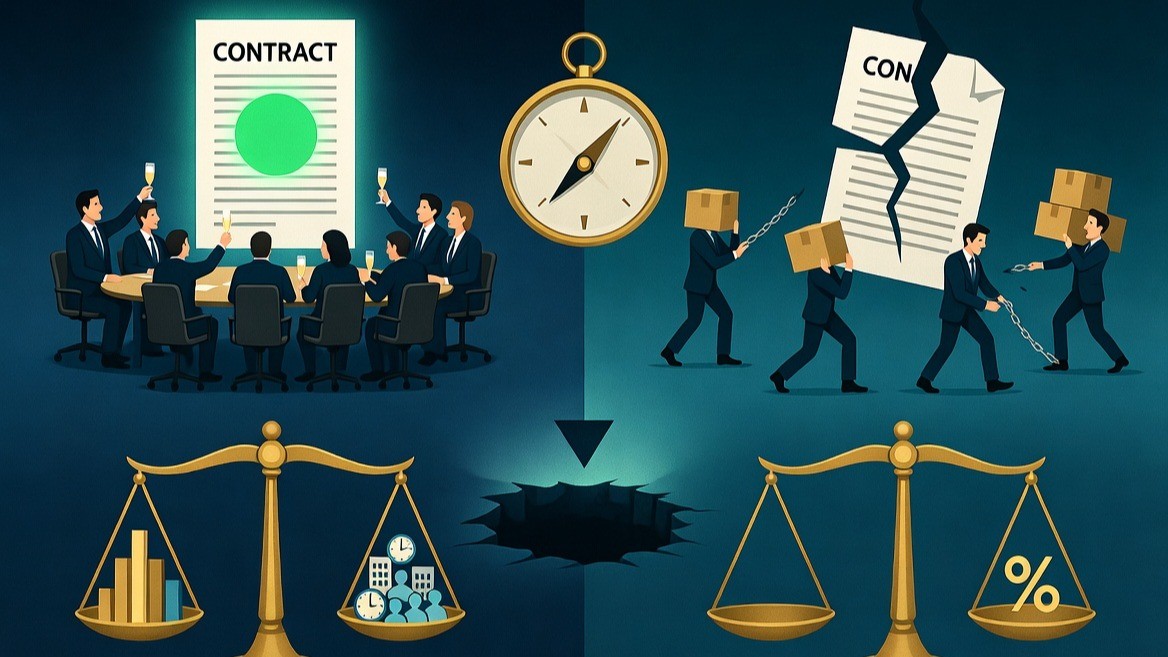
Kondisi paradoks ini dapat dijelaskan secara komprehensif melalui konsep Margin Dilution Trap, yaitu sebuah jebakan struktural ketika pertumbuhan penjualan atau pergeseran komposisi bauran bisnis secara perlahan menyebabkan persentase margin keuntungan perusahaan mengalami penyusutan. Istilah ini digunakan di sini sebagai kerangka analisis strategis dalam manajemen keuangan bisnis, dan bukan sebagai standar akuntansi keuangan yang formal.
Tentu saja, kemunculan fenomena ini tidak otomatis menandakan bahwa setiap penurunan margin persentase selalu berdampak buruk bagi perusahaan. Dalam fase pertumbuhan tertentu, sebuah perusahaan secara sadar dapat menerima margin keuntungan yang lebih rendah demi tujuan strategis memperluas pangsa pasar atau melipatgandakan volume transaksi. Bahaya nyata baru akan muncul manakala penurunan margin tersebut terjadi tanpa kalkulasi yang matang, gagal memberikan keuntungan strategis jangka panjang, dan pada akhirnya melumpuhkan kapasitas fundamental bisnis untuk menghasilkan laba yang sehat.
Akar Penyebab Menipisnya Margin Keuntungan Bisnis
Menurunnya tingkat profitabilitas di tengah gairah peningkatan omzet biasanya dipicu oleh beberapa kebiasaan operasional dan strategi komersial yang kurang terkontrol dengan baik.
Pemicu pertama adalah penggunaan strategi diskon harga secara membabi buta demi mengejar target omzet harian. Promosi pemotongan harga terbukti ampuh untuk menarik minat konsumen baru dan mempercepat siklus perputaran barang. Akan tetapi, apabila skema diskon tersebut digelontorkan tanpa perhitungan margin kontribusi yang teliti, perusahaan justru sedang menggerus keuntungan dari setiap transaksi yang terjadi.
Sebagai ilustrasi sederhana, bayangkan sebuah produk ritel dijual seharga Rp100.000 dengan komponen biaya langsung sebesar Rp60.000, sehingga menghasilkan margin kotor awal sebesar Rp40.000 atau setara dengan 40 persen dari harga jual. Ketika manajemen memutuskan untuk menurunkan harga jual menjadi Rp80.000 sementara biaya langsung produksi tetap berada di angka Rp60.000, margin kotor per unit anjlok drastis menjadi Rp20.000 atau hanya tersisa 25 persen. Guna mengamankan perolehan total nilai margin kotor yang sama persis seperti sebelum diskon diberlakukan, bisnis tersebut dipaksa untuk melipatgandakan volume penjualan hingga dua kali lipat lebih banyak. Kalkulasi matematis ini belum lagi memperhitungkan beban tambahan seperti biaya pemasaran digital, ongkos pengiriman logistik, dan beban operasional tetap lainnya, yang membuktikan bahwa lonjakan omzet volume belum tentu mampu menutupi dampak buruk diskon harga.
Pemicu kedua adalah kenyataan bahwa kelompok pelanggan baru yang berhasil diakuisisi ternyata menuntut biaya pelayanan yang jauh lebih mahal. Tidak seluruh konsumen memberikan kontribusi profitabilitas yang setara bagi perusahaan. Sebagian dari pelanggan tersebut mungkin secara rutin meminta perlakuan pengiriman logistik khusus, layanan purna jual yang sangat intensif, spesifikasi produk yang harus disesuaikan, atau memiliki tingkat frekuensi retur barang yang tinggi. Apabila manajemen hanya menilai nilai ekonomis pelanggan berdasarkan besarnya nilai transaksi bruto semata, beban biaya tambahan tersembunyi tersebut akan luput dari pengamatan. Oleh sebab itu, perusahaan wajib mengevaluasi margin kontribusi secara spesifik berdasarkan segmentasi kelompok pelanggan.
Pemicu ketiga adalah terjadinya pergeseran komposisi penjualan atau sales mix. Manakala volume permintaan pasar meroket, produk yang mendominasi daftar penjualan terbanyak belum tentu merupakan barang yang memiliki tingkat margin keuntungan terbaik. Perusahaan dapat mengalami lonjakan omzet total semata-mata karena berhasil menjual barang dalam jumlah raksasa pada kategori produk berharga murah yang membutuhkan ongkos produksi tinggi.
Sebagai contoh, sebuah toko elektronik memiliki Produk A yang menyumbang margin kotor 35 persen dan Produk B yang hanya menghasilkan margin kotor 12 persen. Jika porsi persentase penjualan Produk B melonjak tajam mendominasi transaksi, margin kotor rata-rata perusahaan secara keseluruhan akan merosot tajam meskipun grafik omzet kotor terlihat naik. Perubahan bauran penjualan ini menuntut manajemen untuk selalu membedah laporan laba rugi berdasarkan kategori lini produk, dan bukan sekadar melihat angka akumulasi pendapatan total.
Pemicu keempat adalah pengabaian terhadap kalkulasi biaya ekspansi secara menyeluruh. Membuka jalur distribusi baru atau berekspansi ke wilayah geografis lain menuntut sumber daya yang jauh lebih besar daripada sekadar kampanye iklan. Perusahaan sering kali harus merekrut tenaga kerja tambahan, menyewa fasilitas gudang baru, memperluas armada pengiriman, atau menggunakan platform pihak ketiga yang memotong komisi penjualan dalam jumlah besar. Jika seluruh variabel biaya ekspansi ini gagal diantisipasi dalam perencanaan anggaran, ekspansi tersebut akan tampak sangat sukses di atas kertas laporan omzet, tetapi memberikan kekecewaan mendalam pada laporan laba bersih akhir.
Metodologi Deteksi Dini Margin Dilution Trap
Guna mengenali dan mendeteksi gejala awal jebakan penyusutan margin sebelum berujung pada krisis keuangan, manajemen perusahaan dapat melakukan evaluasi berkala dengan membandingkan pergerakan indikator-indikator keuangan utama secara konsisten.
Evaluasi analitis dapat dimulai dengan menelaah tren pergerakan persentase margin kotor, margin kontribusi, dan margin bersih secara berdampingan dalam beberapa periode akuntansi. Masing-masing indikator ini merefleksikan dimensi kesehatan bisnis yang berbeda:
-
Indikator Margin Kotor: Berfungsi untuk memeriksa apakah laju kenaikan biaya produksi barang atau jasa berjalan lebih cepat daripada pertumbuhan harga jual.
-
Indikator Margin Kontribusi: Berfungsi untuk menguji apakah tambahan pendapatan dari setiap unit penjualan benar-benar sanggup menutup seluruh beban biaya variabel yang melekat.
-
Indikator Margin Bersih: Berfungsi untuk menilai apakah akumulasi seluruh beban biaya operasional perusahaan pada akhirnya menggerus habis perolehan laba akhir.
-
Indikator Diskon Rata-Rata: Berfungsi untuk memantau apakah volume transaksi penjualan perusahaan semakin bergantung secara kronis pada program potongan harga.
-
Indikator Biaya Akuisisi Pelanggan: Berfungsi untuk menghitung apakah beban pengeluaran yang harus dibayarkan demi mendapatkan satu pelanggan baru mengalami lonjakan yang tidak wajar.
-
Indikator Komposisi Penjualan: Berfungsi untuk mendeteksi apakah porsi produk atau jasa yang bermargin keuntungan rendah secara senyap mengambil alih porsi mayoritas pendapatan.
Pelaksanaan perbandingan data ini wajib dilakukan dengan mengambil rentang waktu yang setara agar hasilnya akurat. Sebagai contoh, bisnis yang memiliki karakteristik musiman tentu harus membandingkan performa penjualannya dengan periode yang sama pada tahun sebelumnya, sehingga fluktuasi permintaan musiman tidak serta-merta disalahartikan sebagai kegagalan strategis.
Jajaran manajemen juga dituntut untuk jeli membedakan antara penurunan margin dalam bentuk persentase dengan penurunan perolehan laba dalam bentuk nominal rupiah. Persentase margin keuntungan perusahaan dapat saja mengalami penyusutan, sementara total perolehan laba bersih nominal tetap merangkak naik berkat ledakan volume penjualan. Kendati demikian, kondisi tersebut tetap harus dianalisis secara kritis guna memastikan kecocokan arahnya dengan proyeksi arus kas jangka panjang perusahaan.
Strategi Taktis Menghindari Jebakan Penyusutan Margin
Setelah mengidentifikasi adanya indikasi terjebak dalam Margin Dilution Trap, perusahaan harus segera mengeksekusi langkah-langkah korektif guna memulihkan profitabilitas bisnis secara berkelanjutan.
Langkah preventif pertama adalah menetapkan batasan lantai keuntungan yang kaku untuk setiap bentuk penawaran produk atau program promosi. Sebelum sebuah kampanye diskon resmi dilempar ke pasar, tim keuangan wajib menghitung besaran harga jual minimum yang masih dapat ditoleransi oleh perusahaan. Perhitungan ini wajib memasukkan seluruh komponen biaya pokok langsung serta variabel biaya operasional yang terkait erat dengan transaksi tersebut. Jika tujuan utama promosi adalah untuk menggaet pelanggan baru, manajemen harus membuktikan melalui basis data historis yang valid—bukan sekadar asumsi optimis—bahwa potensi transaksi berulang di masa depan memang benar-benar cukup kuat untuk menutup kerugian margin di awal akuisisi.
Langkah preventif kedua adalah mengevaluasi tingkat profitabilitas bisnis secara terperinci berdasarkan kelompok produk dan profil pelanggan. Pelaporan keuangan yang bersifat agregat sering kali menyembunyikan titik-titik kebocoran margin yang mematikan. Sebuah lini produk yang sekilas tampak mendatangkan omzet besar bisa saja berubah menjadi beban finansial yang merugikan setelah dikurangi beban biaya retur, biaya penanganan khusus, dan beban distribusinya. Dengan cara memetakan matriks kontribusi laba per produk, manajemen dapat mengidentifikasi bagian mana dari struktur bisnis yang memerlukan restrukturisasi harga. Keputusan untuk mempertahankan produk bermargin tipis harus didasarkan pada fungsi strategisnya sebagai produk pemancing (loss leader) bagi penjualan produk lain yang jauh lebih menguntungkan.
Langkah preventif ketiga adalah merombak dan menyempurnakan strategi penetapan harga secara terukur. Perusahaan dianjurkan untuk mulai meninggalkan kebiasaan buruk memberikan diskon borongan secara menyeluruh. Sebagai gantinya, manajemen dapat menguji skema pengelompokan produk berbasis paket (bundling), penetapan tarif berdasarkan tingkat layanan yang dipilih (tier-based pricing), atau penawaran nilai tambah khusus yang tidak merusak harga dasar produk. Pendekatan ini memberikan fleksibilitas kepada konsumen yang sensitif terhadap harga tanpa harus mengorbankan margin keuntungan dari segmen pelanggan korporasi yang mengutamakan kualitas layanan prima.
Langkah preventif keempat adalah melakukan negosiasi ulang struktur biaya dengan pemasok serta merapikan proses operasional harian. Pemulihan margin keuntungan tidak selamanya harus ditempuh melalui skema menaikkan harga jual di pasar. Perusahaan dapat secara proaktif menekan pemborosan bahan baku, memperbaiki manajemen rantai pasok, memperketat standar kualitas pengemasan guna menekan tingkat retur, serta mengoptimalkan jalur pengiriman logistik.
Langkah preventif kelima adalah mengorientasikan seluruh keputusan ekspansi bisnis pada penciptaan laba bersih, dan bukan sekadar perburuan angka omzet kotor. Manajemen puncak wajib menyaring setiap peluang ekspansi pasar dengan menimbang secara teliti kebutuhan modal kerja, tambahan beban biaya tetap, serta proyeksi riil margin kontribusinya. Apabila sebuah saluran distribusi baru terbukti hanya menyumbangkan omzet raksasa namun mengunci sumber daya perusahaan dalam margin keuntungan yang sangat tipis, manajemen harus berani menunda atau membatasi ekspansi tersebut sampai model operasionalnya berhasil diperbaiki.
Kesimpulan
Margin Dilution Trap merupakan sebuah fenomena jebakan bisnis yang kerap menjerumuskan perusahaan tatkala pertumbuhan omzet penjualan yang mengesankan justru diikuti oleh penyusutan persentase margin keuntungan secara drastis. Faktor pemicunya amat beragam, mulai dari kebiasaan jorjoran memberikan diskon harga, pergeseran bauran komposisi produk, membengkaknya biaya pelayanan pelanggan, hingga ekspansi agresif yang tidak dikalkulasi secara menyeluruh.
Guna melepaskan diri dari jeratan jebakan ini, perusahaan dituntut untuk mengalihkan fokus dari sekadar mengejar volume transaksi kuantitatif menuju penguatan disiplin profitabilitas. Analisis kontribusi laba secara terperinci, penerapan batas bawah harga promosi, penyempurnaan strategi bauran harga, serta pengendalian ketat atas struktur biaya operasional menjadi pilar-pilar utama penopang kesehatan finansial bisnis.
Pada akhirnya, sebuah entitas bisnis yang berkelanjutan dan tangguh tidak diukur dari seberapa besar angka omzet kotor yang tercatat di laporan penjualan. Bisnis yang sukses adalah perusahaan yang mampu menjamin bahwa setiap penambahan unit penjualan benar-benar memberikan kontribusi laba yang sepadan, memperkokoh struktur permodalan, serta memperkuat kapasitas jangka panjang perusahaan untuk terus tumbuh secara menguntungkan di tengah ketatnya persaingan pasar.