Strategic Subtraction adalah pendekatan strategi bisnis untuk mengurangi fitur, proses, proyek, dan kompleksitas yang tidak lagi menciptakan nilai agar perusahaan lebih fokus.
Strategic Subtraction: Ketika Pertumbuhan Bisnis Justru Membutuhkan Keberanian untuk Mengurangi
Di dalam dunia bisnis modern, pertumbuhan korporasi hampir selalu diterjemahkan secara refleks sebagai sebuah penambahan yang masif. Perusahaan berlomba-lomba untuk menambah produk baru, menambah fitur canggih, menambah kanal penjualan digital, menambah investasi teknologi terkini, menambah jumlah karyawan, menambah wilayah pasar baru, menambah program pemasaran, hingga menambah berbagai indikator kinerja yang rumit agar manajemen merasa memiliki semakin banyak instrumen untuk mengukur kemajuan bisnis. Logika penambahan semacam ini pada dasarnya terlihat sangat masuk akal bagi kebanyakan pemimpin perusahaan. Jika sebuah perusahaan berambisi untuk terus tumbuh besar dan menguasai pasar, mengapa manajemen harus repot-repot mengurangi sesuatu yang sudah ada? Namun, seiring dengan semakin besarnya skala organisasi, menjadi semakin jelas pula bahwa penambahan yang terus-menerus tidak selalu menghasilkan nilai tambah yang sebanding bagi perusahaan. Setiap produk baru yang diluncurkan pasti akan menciptakan kebutuhan operasional baru di belakang layar. Setiap fitur tambahan akan menambah kompleksitas teknis yang harus dikelola. Setiap sistem digital yang dibeli akan menghasilkan kebutuhan integrasi yang rumit. Setiap program baru pasti membutuhkan kehadiran orang-orang khusus untuk mengelolanya setiap hari. Pada titik kritis tertentu, perusahaan sebenarnya bukan lagi berada dalam kondisi kekurangan sesuatu untuk dikejar. Perusahaan justru sedang mengalami kelebihan muatan yang melelahkan. Kondisi dilematis inilah yang membuat konsep Strategic Subtraction semakin relevan dan menarik untuk dibahas dalam strategi bisnis modern. Strategic Subtraction merupakan sebuah pendekatan terstruktur yang secara sengaja memilih untuk menghilangkan, menyederhanakan, menggabungkan, menghentikan, atau menunda berbagai elemen bisnis yang terbukti tidak lagi memberikan nilai ekonomi yang sebanding dengan sumber daya yang dikonsumsinya. Dalam ulasan mendalam Harvard Business Review, konsep strategis ini dibahas sebagai pendekatan penting untuk menghadapi ketidakpastian pasar yang tinggi dengan tetap mempertimbangkan efisiensi operasional, ketahanan organisasi, dan visibilitas perusahaan, dan bukan sekadar melakukan pemotongan biaya membabi buta. Dengan demikian, Strategic Subtraction bukanlah sekadar program pemangkasan biaya operasional atau cost cutting biasa, melainkan sebuah keputusan strategis tingkat tinggi mengenai apa yang harus berhenti dilakukan oleh perusahaan demi kebaikan jangka panjang.
Mengapa Perusahaan Begitu Mudah Menambah dan Sulit Mengurangi?
Terdapat alasan psikologis dan struktural yang sangat kuat mengapa sebuah organisasi bisnis sangat mudah untuk menambahkan sesuatu yang baru, tetapi begitu kesulitan untuk mengurangi atau menghentikannya. Ketika para pelanggan meminta fitur baru pada produk, perusahaan secara spontan akan langsung menambah fitur tersebut ke dalam siklus pengembangan. Ketika para kompetitor meluncurkan layanan baru di pasar, perusahaan buru-buru ikut menambahkan layanan serupa agar tidak ketinggalan tren. Ketika departemen baru di kantor membutuhkan sistem pelaporan kinerja, manajemen segera membuat papan kendali atau dashboard baru yang terpisah. Ketika terjadi sebuah kesalahan operasional di lapangan, prosedur birokrasi baru langsung dibuat untuk mencegah masalah tersebut terulang kembali. Ketika perusahaan memutuskan untuk memasuki pasar internasional yang baru, struktur pendukung dan anak perusahaan baru langsung dibangun dari nol. Masing-masing keputusan penambahan tersebut mungkin terlihat sangat rasional dan masuk akal apabila dilihat secara terisolasi. Masalah besar baru muncul ketika di dalam perusahaan tidak terdapat mekanisme penyeimbang yang sama kuat untuk mengajukan pertanyaan mendasar, yaitu apa yang harus segera dihentikan demi menjaga keseimbangan. Akibatnya, organisasi memiliki kecenderungan akumulatif yang mendarah daging. Pekerjaan baru terus berdatangan masuk ke meja pegawai, tetapi pekerjaan lama yang sudah usang jarang sekali dikeluarkan dari sistem. Proses bisnis baru terus ditambahkan tanpa henti, tetapi proses lama yang birokratis tetap dibiarkan berjalan. Sistem teknologi baru terus dibeli dengan anggaran besar, tetapi sistem lama tidak langsung dimatikan secara permanen. Pada akhirnya, kompleksitas birokrasi dan operasional berubah menjadi bagian yang permanen dan mengakar di dalam tubuh perusahaan.
Strategic Subtraction Berbeda dari Pemangkasan Biaya Konvensional
Perbedaan prinsip antara pemangkasan biaya konvensional dan Strategic Subtraction merupakan hal yang sangat krusial untuk dipahami oleh para pengambil keputusan. Program pemangkasan biaya pada umumnya selalu beranjak dari pertanyaan finansial yang sempit, yaitu biaya apa saja yang dapat dikurangi atau dipotong dari anggaran saat ini. Sebaliknya, Strategic Subtraction justru memulai proses evaluasinya dari pertanyaan strategis yang jauh lebih luas dan mendalam, yaitu apa saja elemen bisnis yang dapat kita hilangkan tanpa mengurangi nilai inti bagi pelanggan, dan bahkan mungkin dapat meningkatkan nilai yang kita berikan secara keseluruhan. Kedua pendekatan manajerial tersebut memang dapat bermuara pada tindakan pengurangan fisik yang sama, tetapi logika berpikir yang melandasinya sangatlah berbeda. Apabila perusahaan hanya mengejar target penghematan finansial jangka pendek semata, sebuah investasi strategis yang penting bagi masa depan perusahaan dapat ikut terpotong hanya karena terlihat mahal di atas laporan keuangan. Namun, apabila perusahaan menggunakan kacamata Strategic Subtraction, setiap keputusan pengurangan harus diuji secara ketat terhadap fungsi strategisnya yang sebenarnya. Manajemen harus menanyakan secara kritis apakah pengurangan tersebut membuat model bisnis menjadi lebih sederhana, apakah ketahanan perusahaan tetap terjaga dengan baik, apakah pelanggan setia tetap memperoleh nilai terbaik mereka, dan apakah kapasitas sumber daya yang dibebaskan dapat dialihkan untuk mendanai prioritas yang jauh lebih penting. Harvard Business Review menyarankan perlunya semacam pengujian tiga lapis atau triple test dengan mempertimbangkan efisiensi operasional, resiliensi organisasi, dan visibilitas atau prominence sebelum perusahaan memutuskan untuk melakukan pengurangan strategis yang berdampak luas.
Kompleksitas Organisasi Tumbuh Tanpa Disadari
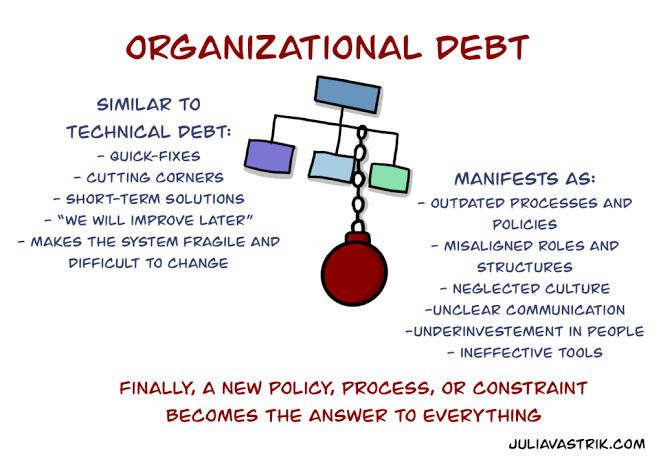
Kompleksitas di dalam organisasi jarang sekali muncul sebagai akibat dari satu keputusan besar yang dibuat secara sadar oleh direksi. Biasanya, kompleksitas tumbuh secara perlahan dan bertahap melalui akumulasi keputusan-keputusan kecil sehari-hari. Sebagai ilustrasi nyata, sebuah perusahaan awalnya hanya memiliki lima varian produk unggulan di pasar. Seiring berjalannya waktu, jumlah tersebut bertambah menjadi sepuluh varian. Setiap produk kemudian dikembangkan lagi hingga memiliki beberapa pilihan varian turunan. Selanjutnya, setiap varian produk tersebut memperoleh paket harga dan skema berlangganan yang berbeda-beda satu sama lain. Tim penjualan korporat kemudian menuntut materi presentasi khusus untuk masing-masing segmen pasar tersebut. Di sisi lain, tim operasional lini belakang membutuhkan prosedur penanganan yang berbeda untuk setiap varian. Sistem teknologi informasi perusahaan mau tidak mau harus dikonfigurasi ulang untuk mendukung seluruh kombinasi yang rumit tersebut. Pada awalnya, tidak ada satu pun dari keputusan penambahan tersebut yang terlihat berbahaya bagi perusahaan. Namun, akumulasi keseluruhan proses itu menciptakan sebuah sistem korporasi yang jauh lebih rumit daripada kebutuhan nyata para pelanggan di pasar. Dalam situasi yang penuh kerumitan semacam ini, perusahaan akhirnya terpaksa menghabiskan energi dan sumber daya finansial yang sangat besar hanya untuk mempertahankan pilihan-pilihan produk yang sebenarnya sangat jarang digunakan oleh konsumen. Strategic Subtraction mencoba membalik arah arus akumulasi tersebut secara drastis. Alih-alih terus-menerus bertanya apa lagi produk atau fitur baru yang bisa ditambahkan ke dalam daftar, perusahaan justru berani bertanya apa saja elemen yang dapat dihapus secara permanen tanpa menghilangkan alasan utama mengapa pelanggan selama ini memilih produk tersebut.
Produk Tidak Harus Memiliki Semua Fitur
Salah satu area operasional yang paling nyata dan mendesak untuk segera menerapkan prinsip Strategic Subtraction adalah portofolio produk perusahaan. Manajemen perusahaan sering kali terjebak dalam mitos usang bahwa semakin banyak fitur yang dibenamkan ke dalam sebuah produk, maka akan semakin tinggi pula nilai guna produk tersebut di mata konsumen. Padahal, pada kenyataannya, setiap fitur tambahan yang jarang disentuh oleh pengguna tetap memiliki biaya ekonomis yang nyata. Ada biaya pengembangan awal, biaya pengujian kualitas yang panjang, biaya pemeliharaan berkala, biaya penyusunan dokumentasi teknis, biaya dukungan pelanggan, hingga kerumitan antarmuka pengguna yang semakin membuat bingung. Sebuah fitur canggih yang ternyata hanya digunakan oleh segelintir kecil pelanggan justru dapat membuat produk secara keseluruhan menjadi jauh lebih sulit dipahami dan dioperasikan oleh mayoritas pengguna setia. Oleh karena itu, keberanian untuk mengurangi atau menghilangkan fitur-fitur tertentu yang kurang produktif justru dapat membuat produk menjadi jauh lebih bersih, intuitif, dan mudah digunakan. Publikasi dari New England Consulting Group menempatkan strategi pengurangan fitur dan kompleksitas produk sebagai salah satu pendekatan paling efektif untuk membangun kembali arsitektur nilai produk, khususnya ketika sebuah perusahaan telah terjebak dalam kondisi beban fitur yang berlebihan. Pertanyaan manajerial yang benar seharusnya bukan lagi tentang fitur apa saja yang bisa kita tambahkan ke dalam aplikasi, melainkan fitur apa saja yang benar-benar membantu pelanggan setia dalam mencapai tujuan utama mereka dengan cara yang paling efisien.
Mengurangi Pilihan Dapat Meningkatkan Kejelasan Nilai
Memiliki terlalu banyak pilihan di dalam portofolio bisnis ternyata juga dapat berubah menjadi masalah pelik bagi perusahaan. Bayangkan sebuah perusahaan perangkat lunak yang menawarkan puluhan paket layanan berbeda kepada calon pembeli. Secara internal di dalam ruang rapat manajemen, variasi pilihan yang banyak tersebut sering kali dibanggakan sebagai bukti kemampuan perusahaan dalam melayani berbagai kebutuhan pasar. Namun, apabila dilihat secara objektif dari perspektif pelanggan yang kebingungan, banyaknya pilihan tersebut justru menciptakan gesekan psikologis yang besar. Pelanggan dipaksa untuk meluangkan waktu ekstra guna membandingkan terlalu banyak kombinasi harga, fitur teknis, batas penggunaan, dan manfaat yang ditawarkan. Dalam situasi pasar tertentu, keberanian untuk mengurangi jumlah pilihan produk justru membuat proposisi nilai perusahaan menjadi jauh lebih mudah dipahami oleh khalayak luas. Oleh sebab itu, Strategic Subtraction dapat diterapkan secara luas bukan hanya pada apa yang dijual oleh perusahaan, tetapi juga pada bagaimana cara perusahaan merancang proses agar pelanggan dapat mengambil keputusan pembelian dengan mudah. Semakin sederhana proses pengambilan keputusan yang harus dilalui oleh pelanggan, maka akan semakin kecil pula energi kognitif yang harus mereka keluarkan untuk memahami esensi produk perusahaan.
Mengurangi Lapisan Proses Internal yang Redundan
Strategic Subtraction juga terbukti sangat relevan dan mendesak untuk diterapkan pada aspek proses bisnis internal perusahaan. Perusahaan yang mengalami pertumbuhan secara organik biasanya memiliki kebiasaan buruk untuk terus menambah prosedur administratif baru setiap kali terjadi masalah di kantor guna mengendalikan risiko masa lalu. Sebagai contoh, ketika satu insiden kesalahan terjadi, manajemen langsung membuat satu formulir pelaporan baru yang harus diisi. Ketika masalah jenis lain muncul di departemen berbeda, perusahaan kembali membuat tahapan persetujuan atau approval tambahan yang melibatkan manajer senior. Ketika kesalahan berikutnya ditemukan dalam audit, perusahaan langsung menerbitkan laporan pemantauan baru yang rumit. Lama-kelamaan, proses bisnis harian dipenuhi oleh berbagai lapisan kontrol birokrasi yang saling tumpang tindih. Sebagian kecil dari prosedur tersebut mungkin masih memegang fungsi penting bagi kepatuhan hukum, tetapi sebagian besar lapisan lainnya kemungkinan besar hanya bertahan hidup semata-mata karena tidak pernah dievaluasi ulang sejak pertama kali dibuat bertahun-tahun lalu. Di sinilah perusahaan sangat membutuhkan proses pengurangan prosedur atau process subtraction. Setiap proses kerja di dalam kantor harus diperiksa secara kritis berdasarkan tiga pertanyaan mendasar: apakah proses operasional ini masih memiliki tujuan strategis yang jelas, risiko nyata apa yang sebenarnya sedang dikendalikan oleh prosedur tersebut, dan apakah manfaat yang dihasilkan masih sebanding dengan pengorbanan waktu serta sumber daya manusia yang digunakan. Apabila jawaban atas pertanyaan-pertanyaan tersebut tidak lagi logis dan jelas, proses birokrasi tersebut sudah sangat layak untuk dipertimbangkan agar disederhanakan secara radikal atau dihentikan secara total.
Menghentikan Proyek yang Kehilangan Relevansi Strategis
Salah satu bentuk implementasi Strategic Subtraction yang paling sulit dan membutuhkan keberanian mental tertinggi dari para eksekutif adalah keputusan untuk menghentikan proyek-proyek transformasi yang sedang berjalan. Pihak manajemen perusahaan sering kali terjebak dalam bias kognitif psikologis yang menganggap bahwa menghentikan sebuah proyek di tengah jalan sama artinya dengan mengakui kegagalan kepemimpinan mereka di hadapan para pemegang saham. Padahal, realitas dunia bisnis menunjukkan bahwa kondisi pasar dapat berubah secara drastis setelah sebuah proyek besar resmi dimulai. Prioritas kebutuhan pelanggan bergeser, teknologi baru yang lebih murah bermunculan, para kompetitor mengambil posisi strategis baru yang agresif, dan asumsi-asumsi dasar awal perencanaan ternyata terbukti meleset jauh dari kenyataan lapangan. Di dalam situasi dinamis seperti itu, tetap memaksakan diri untuk mempertahankan sebuah proyek semata-mata karena perusahaan sudah terlanjur menghabiskan banyak waktu dan uang di masa lalu adalah bentuk tindakan ekonomi yang sangat tidak produktif. Strategic Subtraction memberikan ruang dan pembenaran profesional bagi manajemen untuk dengan jujur mengatakan bahwa proyek ini dahulu mungkin masuk akal, tetapi sekarang sudah tidak lagi menjadi penggunaan sumber daya terbaik bagi perusahaan. Keputusan penghentian tersebut sama sekali tidak berarti bahwa seluruh investasi masa lalu terbuang sia-sia secara mutlak. Perusahaan masih dapat mengambil berbagai pelajaran berharga, modul teknologi, data riset, atau peningkatan kapabilitas tim yang telah berhasil dibangun sebelum akhirnya proyek tersebut resmi dihentikan dan dananya dialihkan ke hal yang lebih menjanjikan.
Portofolio Bisnis Korporasi Juga Perlu Dikurangi
Perusahaan berskala besar dan mapan sering kali menderita penyakit kronis berupa kepemilikan terlalu banyak inisiatif strategis dalam waktu yang bersamaan. Di dalam satu tahun anggaran berjalan, perusahaan menjalankan program transformasi digital, program inovasi produk mandiri, program efisiensi anggaran ketat, program peningkatan pengalaman pelanggan, program keberlanjutan lingkungan, hingga berbagai program ekspansi wilayah regional baru sekaligus. Ketika semua program mulia tersebut diberi label prioritas utama oleh direksi, pada akhirnya tidak ada satu pun inisiatif yang benar-benar menjadi prioritas nyata di lapangan. Dalam kondisi yang penuh sesak ini, Strategic Subtraction dapat diaplikasikan secara efektif pada tingkat portofolio korporasi. Jajaran direksi dapat mulai menyusun daftar inventarisasi seluruh inisiatif yang sedang berjalan, kemudian mengelompokkannya secara objektif berdasarkan tingkat kontribusi nyata terhadap strategi inti perusahaan. Sebagian program strategis dapat dilanjutkan dengan penuh dukungan, sebagian program yang memiliki fungsi mirip dapat digabungkan menjadi satu kesatuan, sebagian program skala kecil dapat diperkecil ruang lingkupnya, sebagian program ditunda pelaksanaannya ke tahun depan, dan sebagian program lainnya harus dihentikan secara permanen. Melalui cara kerja portofolio yang disiplin tersebut, anggaran finansial dan fokus perhatian para pemimpin puncak tidak lagi tersebar terlalu tipis ke berbagai arah yang tidak jelas.
Enam Bentuk Pengurangan Strategis dalam Praktik Bisnis
Literatur akademik mengenai Strategic Subtraction yang dikembangkan secara mendalam oleh para pakar strategi bisnis terkemuka seperti Govindarajan, Finkenstadt, dan Eapen berhasil mengidentifikasi setidaknya enam bentuk transformasi pengurangan yang dapat diterapkan oleh perusahaan secara taktis. Bentuk pertama adalah eliminasi atau elimination, yang berarti menghapus secara permanen elemen-elemen bisnis yang sudah tidak lagi dibutuhkan oleh operasional harian, seperti menghentikan fitur perangkat lunak yang hampir tidak pernah disentuh oleh pengguna akhir. Bentuk kedua adalah substitusi atau substitution, yaitu mengganti solusi operasional lama yang rumit dengan solusi baru yang jauh lebih sederhana, misalnya mengganti rangkaian proses approval manual yang panjang dengan mekanisme digital otomatis yang ringkas. Bentuk ketiga adalah konsolidasi atau consolidation, yang merujuk pada upaya menggabungkan beberapa aktivitas bisnis yang memiliki fungsi serupa ke dalam satu wadah terpadu, seperti menyatukan dua sistem IT berbeda yang selama ini melakukan pekerjaan hampir sama. Bentuk keempat adalah penyembunyian atau hiding, yaitu menyembunyikan kerumitan sistem dari pandangan pelanggan ketika kerumitan operasional tersebut memang masih sangat diperlukan di belakang layar kantor, dengan tujuan akhir membuat pengalaman pengguna terasa jauh lebih sederhana dan bersih. Bentuk kelima adalah penundaan atau pausing, yang berarti menunda pelaksanaan aktivitas atau proyek tertentu yang belum menjadi prioritas mendesak tanpa harus langsung menghapusnya dari peta jalan perusahaan, sehingga memberikan ruang napas bagi alokasi sumber daya ke agenda yang lebih penting. Bentuk keenam adalah abstraksi atau abstraction, yaitu mengubah sistem kerja yang sangat rumit menjadi bentuk representasi yang lebih mudah dipahami sehingga para pengguna akhir tidak harus dipusingkan untuk mempelajari seluruh kerumitan teknis di dalamnya. Keenam pendekatan taktis tersebut membuktikan secara nyata bahwa tindakan pengurangan strategis tidak selalu identik dengan tindakan membuang sesuatu secara permanen dan merugikan.
Strategic Subtractionsebagai Sumber Inovasi yang Segar
Terdapat sebuah anggapan keliru yang sudah sangat mengakar di kalangan pelaku bisnis bahwa aktivitas inovasi selalu identik dengan penambahan elemen baru yang belum pernah ada sebelumnya. Padahal, sejarah membuktikan bahwa inovasi bisnis yang luar biasa justru dapat lahir melalui keberanian untuk melakukan pengurangan yang cerdas. Sebuah produk fisik dapat menjadi sangat inovatif di mata konsumen karena dirancang dengan tingkat kesederhanaan yang tinggi dibandingkan para pesaingnya. Sebuah layanan jasa korporat dapat menjadi sangat menarik dan memikat karena proses pembelian dan administrasinya dipangkas menjadi jauh lebih singkat. Sebuah model bisnis inovatif dapat berkembang pesat di pasar justru karena perusahaan berani menghilangkan komponen biaya tinggi yang selama ini dianggap wajib oleh para pemain lama di industri tersebut. Bahkan, pengalaman pelanggan secara keseluruhan dapat melompat jauh menjadi lebih menyenangkan ketika perusahaan dengan sengaja menghapus langkah-langkah birokrasi yang terbukti tidak memberikan nilai tambah emosional maupun fungsional. Dengan cara pandang yang transformatif ini, tindakan pengurangan atau subtraction dapat bertransformasi menjadi sebuah seni desain produk dan layanan yang bernilai tinggi. Perusahaan tidak lagi hanya sibuk bertanya bagaimana cara membuat segala sesuatu menjadi semakin banyak, melainkan mulai memikirkan bagaimana cara membuat sesuatu menjadi jauh lebih bermakna dengan menggunakan komponen material yang lebih sedikit dan efisien.
Kehadiran Teknologi AI Membuat Strategic Subtraction Semakin Relevan
Perkembangan pesat teknologi kecerdasan buatan atau AI di era modern saat ini justru menghadirkan sebuah paradoks baru yang menarik bagi dunia korporasi. Teknologi AI terbukti mampu membuat proses produksi konten digital, penulisan laporan analitis, pengolahan data besar, dan berbagai aktivitas administratif kantoran menjadi jauh lebih mudah, cepat, dan murah untuk dikerjakan. Namun, di sisi lain, ketika sesuatu menjadi sangat mudah untuk diciptakan dalam jumlah masif, perusahaan juga menghadapi risiko besar untuk menghasilkan terlalu banyak hal yang tidak perlu. Laporan internal kantor menjadi semakin menumpuk, jumlah papan kendali data digital bertebaran di mana-mana, eksperimen proyek kecil dilakukan secara membabi buta tanpa arah, volume konten pemasaran meluber, dan tumpukan data korporat semakin tidak terkendali. Otomatisasi berbasis teknologi bahkan dapat mempercepat penyelesaian pekerjaan-pekerjaan yang sebenarnya sejak awal memang tidak pernah perlu untuk dilakukan oleh perusahaan. Oleh karena itu, kehadiran gelombang teknologi kecerdasan buatan tidak hanya menuntut perusahaan untuk merumuskan strategi otomatisasi kerja yang agresif, tetapi juga menuntut penerapan strategi pengurangan yang ketat. Perusahaan harus secara bijak memetakan jenis pekerjaan mana yang memang wajib dipercepat dengan bantuan AI, dan jenis pekerjaan mana yang justru harus dihentikan secara permanen. Apabila disiplin pengurangan ini diabaikan, teknologi canggih tersebut pada akhirnya hanya akan berfungsi untuk mempercepat proses berkembangnya kompleksitas internal perusahaan ke jurang yang lebih dalam.
Membangun Daftar Stop Doing List yang Disiplin
Salah satu instrumen taktis yang paling sederhana dan langsung dapat diterapkan oleh manajemen untuk mewujudkan Strategic Subtraction adalah dengan menyusun daftar Stop Doing List secara resmi di dalam perusahaan. Di dalam tradisi perencanaan strategis tahunan, perusahaan pada umumnya selalu sibuk menyusun daftar target kerja baru yang panjang. Mulai tahun ini, perusahaan harus memiliki keberanian untuk menambahkan daftar kedua yang sama pentingnya, yaitu daftar hal-hal apa saja yang akan secara resmi kita berhenti lakukan sepanjang tahun mendatang. Dokumen daftar penghentian tersebut dapat mencakup berbagai hal nyata, mulai dari laporan rutin mingguan yang sudah tidak pernah dibaca oleh siapa pun, rapat-rapat koordinasi panjang yang terbukti tidak pernah menghasilkan keputusan operasional konkrit, lini produk dengan kontribusi laba bersih yang sangat rendah, fitur-fitur aplikasi yang jarang dipakai oleh pengguna aktif, proses persetujuan birokrasi berulang yang menghambat kecepatan kerja, proyek-proyek internal yang telah kehilangan relevansi strategisnya, kanal pemasaran digital yang terbukti tidak efektif menghasilkan konversi penjualan, sistem perangkat lunak warisan yang saling tumpang tindih fungsinya, hingga indikator kinerja individu atau departemen yang sudah tidak lagi membantu proses pengambilan keputusan manajemen. Tujuan utama dari pembuatan daftar penghentian ini bukanlah semata-mata untuk menciptakan rekor jumlah pemotongan terbanyak di kantor, melainkan untuk menciptakan ruang kapasitas operasional yang bersih dan segar bagi organisasi.
Jangan Sekali-kali Mengurangi Hal yang Menjadi Fondasi Bisnis
Penerapan Strategic Subtraction di dalam perusahaan tetap membutuhkan tingkat disiplin manajerial dan kebijaksanaan yang tinggi, karena tidak semua aktivitas korporasi yang terlihat memakan biaya besar harus langsung dihilangkan begitu saja tanpa pertimbangan matang. Terdapat jenis aktivitas bisnis tertentu yang mungkin pada laporan keuangan jangka pendek terlihat tidak menghasilkan pendapatan langsung, tetapi memegang peranan yang sangat mutlak bagi ketahanan jangka panjang perusahaan. Keamanan data dan privasi pelanggan digital merupakan contoh nyata dari fondasi tersebut. Program pelatihan kepemimpinan tertentu mungkin tidak langsung mendongkrak angka penjualan bulan ini, tetapi program tersebut menentukan kapasitas daya tahan organisasi dalam menghadapi persaingan dasawarsa mendatang. Hubungan baik jangka panjang dengan pelanggan strategis juga tidak pernah bisa dinilai secara adil hanya dengan melihat angka transaksi keuangan dari satu kuartal saja. Oleh sebab itu, setiap rencana pengurangan strategis wajib diuji secara mendalam dengan mempertimbangkan fungsi strategis jangka panjangnya. Pakar strategi dari Harvard Business Review secara tegas mengingatkan bahwa tindakan pengurangan yang semata-mata mengejar efisiensi biaya jangka pendek dapat berubah menjadi bumerang yang kontraproduktif apabila kebijakan tersebut justru mengorbankan ketahanan struktural dan nilai jangka panjang korporasi.
Mengubah Budaya Korporasi dari Penambahan Menjadi Pengurangan
Transformasi mendasar yang paling berat dan menantang dalam menjalankan Strategic Subtraction sebenarnya bukan terletak pada penataan proses administratifnya, melainkan pada perubahan pola pikir atau mindset seluruh elemen manusia di dalam organisasi. Di dalam kultur perusahaan tradisional yang sudah terbiasa tumbuh melalui jalur penambahan, seorang karyawan atau manajer yang rajin mengusulkan proyek inisiatif baru hampir selalu dipuji sebagai sosok yang proaktif, visioner, dan berprestasi tinggi. Sebaliknya, seorang manajer yang berani mengusulkan penghentian sebuah proyek yang berjalan justru sering kali harus menghadapi proses pembenaran birokrasi yang panjang dan dicurigai tidak memiliki semangat berkembang. Budaya kerja yang tidak seimbang semacam ini pada akhirnya menciptakan bias institusional yang memuja penambahan tanpa batas. Strategic Subtraction hadir untuk mencoba menciptakan keseimbangan baru yang sehat di dalam korporasi. Keberhasilan seorang pemimpin diukur bukan lagi semata-mata dari seberapa banyak program baru yang berhasil mereka luncurkan ke pasar, melainkan juga dapat dilihat dari seberapa besar tingkat kompleksitas internal yang berhasil mereka bersihkan dan hilangkan tanpa merusak nilai inti bisnis. Dengan perubahan budaya ini, tindakan menghentikan sesuatu yang sudah tidak lagi berguna dapat dirayakan sebagai sebuah pencapaian strategis yang membanggakan, dan bukan lagi dianggap sebagai sebuah kegagalan karier.
Kesimpulan
Konsep Strategic Subtraction menempatkan tindakan pengurangan yang terukur sebagai bagian yang sangat penting dan tidak terpisahkan dari proses penciptaan nilai tambah dalam bisnis modern. Perusahaan yang matang tidak lagi hanya sibuk mencari hal-hal baru apa yang harus ditambahkan ke dalam portofolio, melainkan juga secara disiplin mengevaluasi elemen apa saja yang perlu dihentikan, disederhanakan, digabungkan, ditunda, atau diganti demi kesehatan organisasi. Pendekatan strategis ini sangat berbeda dari program pemangkasan biaya konvensional karena fokus utamanya tidak berhenti pada penghematan pengeluaran finansial semata, melainkan secara komprehensif mempertimbangkan dampak langsung terhadap efisiensi operasional, ketahanan struktural, ketajaman fokus kerja, kualitas pengalaman pelanggan, dan kemampuan jangka panjang perusahaan dalam merumuskan nilai terbaik. Dalam praktik nyata di lapangan, jajaran manajemen dapat memulai langkah pengurangan ini secara bertahap mulai dari tingkat produk, fitur layanan, proses birokrasi internal, proyek transformasi, sistem teknologi, hingga portofolio inisiatif korporasi secara keseluruhan. Membiasakan diri menyusun daftar penghentian kerja secara berkala, mengevaluasi keberlanjutan proyek secara objektif, dan menguji setiap rencana pengurangan terhadap nilai strategis intinya dapat menjadi modal awal yang sangat kuat. Di tengah lanskap bisnis global yang semakin padat dan penuh ketidakpastian, pertumbuhan korporasi yang sehat ternyata tidak selalu membutuhkan penambahan fasilitas atau program yang lebih banyak. Sering kali, perusahaan justru sangat membutuhkan keberanian moral dan ketajaman manajerial untuk mengurangi hal-hal tidak penting yang menghambat langkah, agar energi, modal finansial, dan perhatian penuh dapat dikembalikan secara utuh kepada hal-hal hakiki yang benar-benar menentukan masa depan kejayaan bisnis.